Thị trường bảo hiểm Việt Nam 7 tháng đầu năm 2026 ghi nhận sự phân hóa rõ rệt theo từng lĩnh vực: Bảo hiểm phi nhân thọ tiếp tục duy trì đà tăng trưởng cao thông qua các nghiệp vụ bảo hiểm sức khỏe, bảo hiểm xe cơ giới và bảo hiểm cháy nổ; trong khi bảo hiểm nhân thọ tiếp tục ghi nhận mức giảm ở cả tổng doanh thu phí và doanh thu khai thác mới. Đây là cơ sở để các doanh nghiệp bảo hiểm tiếp tục đổi mới sản phẩm, nâng cao chất lượng dịch vụ và tăng cường hiệu quả quản trị rủi ro nhằm đáp ứng nhu cầu ngày càng đa dạng của khách hàng.
Trong 7 tháng đầu năm 2026, tổng doanh thu phí bảo hiểm toàn thị trường ước đạt 138.159 tỷ đồng, tăng 3,6% so với cùng kỳ năm 2025. Bức tranh thị trường cho thấy sự phân hóa giữa hai mảng chính: Bảo hiểm phi nhân thọ ghi nhận tăng trưởng hai chữ số, trong khi doanh thu phí bảo hiểm nhân thọ tiếp tục giảm nhẹ. Cùng thời điểm, hoạt động môi giới bảo hiểm tiếp tục tăng trưởng, với tổng phí bảo hiểm thu xếp đạt hơn 16.000 tỷ đồng.
Hình 1. Doanh thu phí bảo hiểm phi nhân thọ và nhân thọ trong 7 tháng đầu năm 2026 .
1. Bảo hiểm phi nhân thọ: Tăng trưởng 16,24%
Doanh thu phí bảo hiểm gốc phi nhân thọ ước đạt 58.696 tỷ đồng, tăng 16,24% so với cùng kỳ năm trước. Xét theo doanh nghiệp, PVI dẫn đầu với doanh thu ước đạt 10.335 tỷ đồng, tương ứng 17,61% thị phần và tăng 13,03%. Bảo Việt đứng tiếp theo với 7.168 tỷ đồng, chiếm 12,21% thị phần, tăng 15,97%. Bảo Minh đạt 4.121 tỷ đồng (7,02% thị phần), MIC đạt 3.989 tỷ đồng (6,8%) và DBV đạt 3.506 tỷ đồng (5,97%).
Một số doanh nghiệp ghi nhận mức tăng trưởng cao so với cùng kỳ gồm Techcom, đạt 629 tỷ đồng và tăng 182,25%; Tasco đạt 1.495 tỷ đồng, tăng 93,3%. Ở chiều ngược lại, tài liệu ghi nhận doanh thu phí bảo hiểm gốc của BSH giảm 74,73% xuống 435 tỷ đồng, trong khi SGI giảm 12,38%, còn 45,4 tỷ đồng.
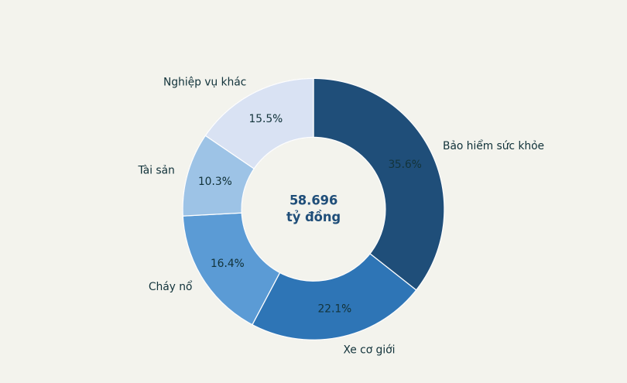
Hình 2. Một số nghiệp vụ có tỷ trọng doanh thu lớn.
Theo nghiệp vụ, bảo hiểm sức khỏe đứng đầu với 20.909 tỷ đồng, chiếm 35,62% tổng doanh thu phí phi nhân thọ. Bảo hiểm xe cơ giới đạt 12.989 tỷ đồng (22,13%); bảo hiểm cháy nổ đạt 9.635 tỷ đồng (16,42%); bảo hiểm tài sản đạt 6.073 tỷ đồng (10,35%). Cơ cấu này cho thấy các nghiệp vụ gắn với sức khỏe, phương tiện và tài sản đang đóng vai trò quan trọng trong doanh thu của khối phi nhân thọ.
Bồi thường: cần tiếp tục theo dõi chất lượng khai thác
Số tiền bồi thường bảo hiểm gốc trong 7 tháng ước đạt 18.970 tỷ đồng, với tỷ lệ bồi thường 32,32%, cao hơn cùng kỳ năm 2025. Theo tài liệu, 20/33 doanh nghiệp bảo hiểm phi nhân thọ và chi nhánh doanh nghiệp nước ngoài có tỷ lệ bồi thường thấp hơn mức bình quân thị trường; 13 đơn vị còn lại cao hơn mức này. Ba tỷ lệ được nêu nổi bật là BSH 117,4%, Liberty 51,8% và BHV 51,01%. Tỷ lệ bồi thường là một chỉ báo cần xem xét cùng với cơ cấu nghiệp vụ, mức độ rủi ro và chính sách dự phòng; riêng lẻ, chỉ số này chưa đủ để kết luận toàn diện về hiệu quả kinh doanh.
2. Bảo hiểm nhân thọ:
Doanh thu phí bảo hiểm nhân thọ ước đạt gần 79.463 tỷ đồng, giảm 4,1% so với cùng kỳ năm 2025. Số hợp đồng có hiệu lực, không bao gồm hợp đồng sản phẩm bán kèm, đạt 11.343.804 hợp đồng, giảm 3,74%. Đối với hợp đồng khai thác mới, doanh thu phí ước đạt hơn 12.453 tỷ đồng, giảm 14,12%. Bảo Việt Nhân thọ dẫn đầu về thị phần doanh thu phí khai thác mới với 20,96%, tiếp theo là AIA (10,24%), Dai-ichi (9,79%), Techcom Life (9,49%) và Manulife (9,13%).
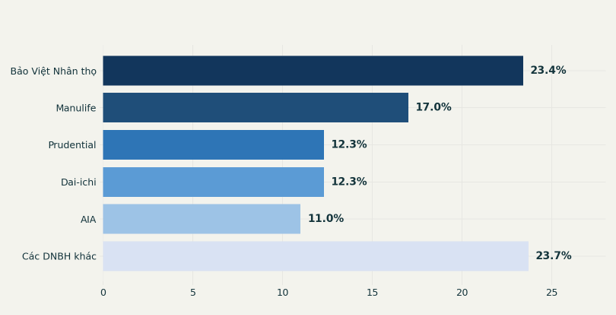
Hình 3. Thị phần doanh thu phí bảo hiểm nhân thọ.
Xét theo sản phẩm, bảo hiểm liên kết đầu tư chiếm 65,86% doanh thu khai thác mới; bảo hiểm tử kỳ chiếm 5,78%; bảo hiểm hỗn hợp chiếm 4,02%; doanh thu phí bảo hiểm bán kèm chiếm 23,35%. So với cùng kỳ, doanh thu khai thác mới của bảo hiểm liên kết đầu tư giảm 17,63%, bảo hiểm hỗn hợp giảm 32,96% và bảo hiểm tử kỳ giảm 35,76%.
Về số lượng hợp đồng khai thác mới, thị trường ghi nhận 825.598 hợp đồng. Bảo hiểm tử kỳ chiếm 47,06% với 388.498 hợp đồng; bảo hiểm liên kết đầu tư chiếm 44,37% với 366.290 hợp đồng; bảo hiểm hỗn hợp chiếm 4,3% với 35.528 hợp đồng.
Trong tổng doanh thu phí nhân thọ, bảo hiểm liên kết đầu tư chiếm 71,2%, bảo hiểm hỗn hợp chiếm 12,5%; phí bảo hiểm bán kèm đóng góp 14,3%. Bảo Việt Nhân thọ có thị phần tổng doanh thu phí 23,4%, tiếp theo là Manulife 17%, Prudential và Dai-ichi cùng ở mức 12,3%, AIA đạt 11%.
3. Môi giới bảo hiểm: Tổng phí thu xếp tăng 13,5%
Hoạt động môi giới bảo hiểm ghi nhận tổng phí bảo hiểm thu xếp đạt 16.173 tỷ đồng trong 7 tháng đầu năm 2026, tăng 13,5% so với cùng kỳ. Trong đó, phí bảo hiểm gốc thu xếp qua môi giới đạt 8.163 tỷ đồng, tăng 10,3%; phí tái bảo hiểm thu xếp đạt 8.010 tỷ đồng, tăng 17%.
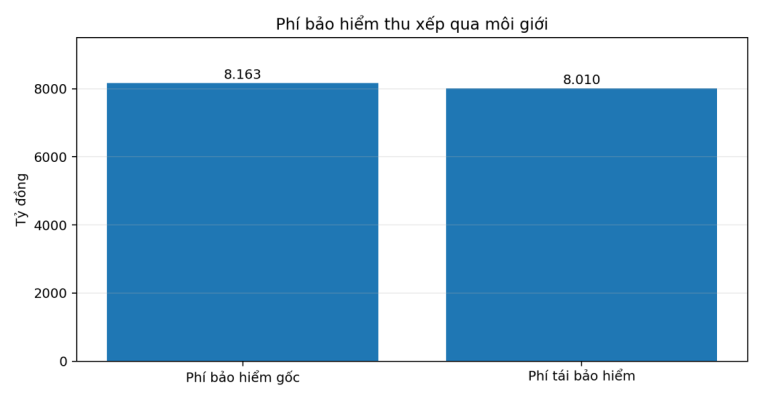
Hình 4. Cơ cấu giá trị phí bảo hiểm gốc và phí tái bảo hiểm thu xếp qua môi giới (tỷ đồng).
Doanh thu hoa hồng môi giới bảo hiểm đạt 978 tỷ đồng, tăng 6,7%. Hoa hồng môi giới bảo hiểm gốc đạt 762 tỷ đồng, tăng 5,4%; hoa hồng môi giới tái bảo hiểm đạt 216 tỷ đồng, tăng 11,7%. Mức tăng ở cả phí thu xếp và hoa hồng cho thấy hoạt động môi giới tiếp tục có vai trò trong việc kết nối nhu cầu bảo hiểm gốc với năng lực tái bảo hiểm.